 Autore:
Nuovo incentivo per i pagamenti elettronici nel decreto Fisco, Lavoro e Imprese. Il Governo Draghi ha disposto il potenziamento dal 30 al 100% del bonus riservato alle attività che usano il POS: vediamo insieme come funziona e cosa bisogna fare per beneficiarne.
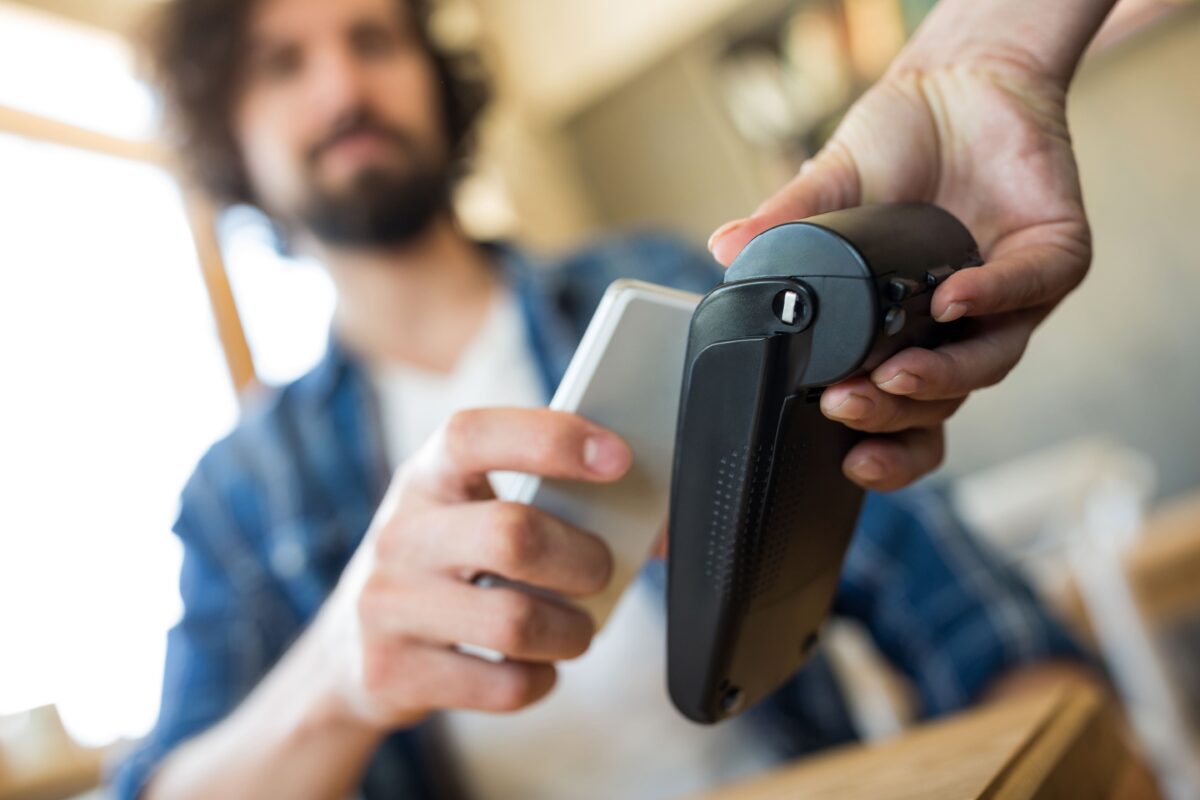
Nuovo bonus del 100% per chi usa il POS. Il provvedimento, pubblicato nella Gazzetta Ufficiale datata 1° luglio 2021, è stato introdotto dal Governo Draghi attraverso il decreto Fisco, Lavoro e Imprese con l’intenzione di incentivare ulteriormente l’utilizzo dei pagamenti elettronici al posto del denaro contante.
Il bonus, che concede agli esercenti di recuperare fino al 100% delle commissioni sulle transazioni digitali, sarà attivo dal 1° luglio 2021 al 30 giugno 2022: vediamo più nel dettaglio come funziona.
Bonus POS del 100%: di cosa si tratta

Nel decreto Fisco, Lavoro e Imprese c’è un nuovo bonus a favore dei pagamenti elettronici.
Gli esercenti attività di impresa, arte o professioni potranno infatti beneficiare di un credito d’imposta fino al 100% se decidono di servirsi del POS.
Il provvedimento, contenuto nell’articolo 1 del decreto, dispone infatti il potenziamento del cosiddetto bonus POS dal 30 al 100%, prolungandone il periodo di applicazione dal 1° luglio 2021 al 30 giugno 2022 e dando quindi alle attività la possibilità di recuperare l’intero importo delle commissioni dovute sui pagamenti elettronici.
Bonus POS partite IVA: come funziona

Ma le agevolazioni per gli esercenti non finiscono qui. Il decreto Fisco, Lavoro e Imprese introduce infatti due ulteriori crediti d’imposta.
Il primo è attivabile per l’acquisto o il noleggio di strumenti che permettono di effettuare transazioni elettroniche, nel limite massimo di 160 euro e, nello specifico, nelle seguenti misure:
- 70% per le attività con ricavi relativi al 2020 fino a 200 mila euro;
- 40% per le attività con ricavi relativi al 2020 compresi tra 200 mila e 1 milione di euro;
- 10% per le attività con ricavi relativi al 2020 compresi tra 1 e 5 milioni di euro.
Il secondo bonus, invece, è usufruibile da coloro che acquistano o noleggiano strumenti di pagamento evoluti per i pagamenti elettronici in grado di consentire la memorizzazione e la trasmissione dei dati. Questo credito d’imposta spetta nel limite massimo di 320 euro e nelle seguenti misure:
- 100% per le attività con ricavi relativi al 2020 fino a 200 mila euro;
- 70% per le attività con ricavi relativi al 2020 compresi tra 200 mila e 1 milione di euro;
- 40% per le attività con ricavi relativi al 2020 compresi tra 1 e 5 milioni di euro.
Una volta impiegati i crediti d’imposta vanno inseriti all’interno delle dichiarazioni dei redditi riferite all’anno di maturazione del bonus e a quello in cui se ne conclude l’utilizzo.